恒指期货作为香港市场的重要衍生工具,其走势长期受到国际资本流动、风险偏好以及宏观政策的多重影响。近期市场数据显示,全球资金正经历一轮明显的结构性再配置,这直接反映在恒指期货的持仓变化与波动率水平上。投资者需关注美债收益率曲线形态、主要央行货币政策预期以及地缘政治风险溢价对恒指期货的传导效应。
供需变化与库存数据的联动分析
国际大宗商品市场供需格局调整对恒指期货形成间接压力。例如,原油库存的持续走低与 OPEC+ 增产节奏的不确定性,使得能源板块成本预期上升,进而影响香港市场相关上市公司的盈利前景。与此同时,黄金期货的避险需求波动亦折射出全球资金对风险资产的谨慎态度。当 COMEX 黄金期货持仓量出现异常变动时,恒指期货往往伴随同向波动,反映出市场整体避险情绪的同频共振。
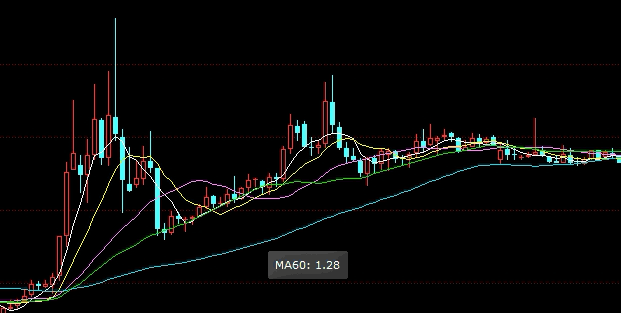
库存数据对恒指期货的微观影响
从微观层面看,境内商品期货交易所的铜、铝等关键工业品库存变化,可通过上游成本传导至中下游制造业,间接影响恒生指数成分企业的毛利率。数据显示,伦铝库存降至近年低位,推升香港市场铝业个股波动,进而带动恒指期货日内价格脉冲。这种库存驱动的结构性行情,常被量化对冲基金捕捉,并放大期指的波动率。
资金情绪指标在恒指期货中的应用
衡量市场情绪的常用工具有 VHSI(恒指波幅指数)、成交额占比以及未平仓合约的持仓分布。当前 VHSI 处于 20 附近,低于历史均值,暗示市场可能过度乐观。而恒指期货主力合约的成交额放大至近三个月高位,但持仓量未能同步增长,说明短线投机盘占比上升,市场分歧加大。这种资金情绪与持仓结构的背离,往往预示着价格方向即将出现转折。
跨市场资金流动的实证观察
通过跟踪 EPFR 数据,我们发现近期新兴市场股票基金资金流入放缓,而港股通南向资金保持净买入,但主要集中科技板块。这种局部资金支撑难以对冲全球基金对新兴市场整体风险的重新定价。恒指期货的基差结构从升水转为贴水,暗示套保力量正在增加,市场对短期回撤的防范意识增强。
风险结构重组的核心逻辑
当前国际金融市场的风险结构正在经历三重变化:第一,美联储降息周期预期不断修正,实际利率路径的不确定性上升;第二,全球供应链重构导致部分行业成本持续高位,企业利润预期下调;第三,地缘政治风险从局部扩散至能源、粮食等领域,引发多资产联动恐慌。恒指期货作为风险定价的载体,其隐含波动率曲面反映出投资者对尾部风险的担忧正在向中期合约蔓延。
风险对冲策略的演进
面对这种复杂的风险结构,专业投资者倾向于采用跨市套利与期权组合策略。例如,同时买入恒指期货虚值看跌期权与卖出远月期货合约,构建低成本保护。不过,任何对冲策略都需要动态调整,因为风险敞口会随着宏观数据发布而实时变化。历史回撤案例表明,采用单一静态对冲往往在市场快速翻转时失效。
市场观察与风险提示
综合来看,恒指期货未来走势将更多取决于全球资金对风险资产的重新定价。短期需关注美国非农数据及初请失业金人数对降息预期的扰动;中期则需观察新兴市场债务风险是否通过汇率渠道传导至香港金融市场。投资者应警惕基差突然扩大带来的移仓成本,以及波动率产品在极端行情下的非线性损失。
本文不构成任何投资建议。期货与金融衍生品交易具有高风险,可能损失全部本金,过往业绩不代表未来表现。请投资者根据自身风险承受能力谨慎决策,必要时咨询专业机构。市场有风险,入市需谨慎。