交易时段的特征与市场结构
全球期货市场呈现24小时连续交易的特征,但不同交易时段的流动性、波动率与参与者结构存在显著差异。亚洲时段通常以东京、新加坡和上海市场为主导,交易品种集中在贵金属、原油及农产品;欧洲时段开盘后,伦敦金属交易所的活跃度显著提升,汇率与利率期货波动加剧;美洲时段则受纽约商品交易所和芝加哥期货交易所的驱动,能源与农产品板块成为焦点。这种时间分割使得同一基本面信息在不同时段的解读与定价效率截然不同。
库存数据的公布时机与市场反应
库存数据是衡量供需平衡的核心指标,其发布时间往往锚定特定交易时段。例如,美国能源信息署每周的原油库存数据通常在北京时间周三晚间的美洲时段早盘公布,而美国农业部月度供需报告则常在亚洲时段尾盘或欧洲时段开盘前释放。数据公布瞬间所引发的价格脉冲,不仅取决于实际值与预期的偏差,更与当前时段的流动性深度密切相关。在流动性较低的亚洲时段,同等幅度的库存超预期可能导致比美洲时段更剧烈的绝对波动,但持续性往往较弱。
跨时段库存传导的逻辑
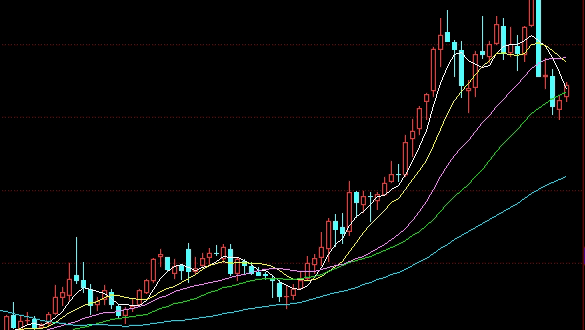
一次性库存数据的超预期,可能通过三个层级影响后续交易时段的价格行为。第一层是即时价格发现,即数据公布后数分钟内期货合约的跳空调整;第二层是仓位调整,机构投资者在主力合约上根据库存趋势修正头寸,这一过程可能延续到下一交易时段;第三层是期限结构的变化,近月合约与远月合约的价差会反映库存的短期紧缺与长期宽松预期。例如,当原油库存连续三周下降时,WTI原油期货的近月升水结构可能深化,并在随后的欧洲与美洲时段引发程序化交易资金的跟随。
资金情绪与日内波动节奏
交易时段的切换本质上是资金情绪的接力。亚洲时段的温和波动往往为欧洲与美洲时段积累动量,库存数据的意外变化则可能打破这种有序传导。以黄金期货为例,纽约商品交易所的黄金期货在美洲时段尾盘的持仓变化,常被视为次一亚洲时段开盘方向的参考。若欧洲时段公布的美国经济数据与库存数据指向通胀回升,则黄金的避险需求可能在美洲时段集中释放,形成当日第二波价格上涨浪。
风险管理视角下的时段选择
对于基于库存数据进行交易的策略,明确自身所处的交易时段至关重要。在库存数据公布前,市场往往进入信息等待的沉闷状态,此时投机头寸的建立成本较低但容错率极小;数据公布后的前15分钟,流动性急剧放大,滑点风险显著增加。成熟的交易者会选择在数据公布后的第一个完整交易时段内逐步建立仓位,利用该时段的平均波动率设定止损。例如,在美洲时段原油库存数据公布后,若价格突破前一日欧洲时段形成的整理区间,则顺势入场并设定基于当日波动幅度的动态止损。
风险提示
本文内容仅为市场分析,不构成任何投资建议。期货交易具有高杠杆特性,可能导致本金全部亏损。历史表现与库存数据的分析结果不代表未来收益,投资者应根据自身风险承受能力审慎决策。市场存在不可预见的政治事件、自然灾害等系统性风险,任何交易计划均需包含止损与资金管理措施。
结论
库存数据在不同交易时段的发布,为市场提供了连续的信息流与定价参考。理解各交易时段的微观结构——流动性分布、参与者行为与情绪惯性——有助于更精准地解读库存变化对价格的实质影响。供需平衡的动态调整并非线性,而是通过多时段的价格离散逐步收敛至均衡。在全球化交易环境下,跨时段的价差套利与趋势跟踪策略需要同步考虑库存数据的边际变化与市场的消化节奏。