宏观风险结构演变
当前全球金融市场正经历一轮深层次的风险结构重塑。美联储货币政策转向的预期反复扰动市场情绪,欧洲能源转型困境加剧了区域经济分化,而亚太地区供应链重构则带来新的定价变量。从外盘观察的视角看,这些因素并非孤立运行,而是通过资本流动、汇率波动和商品套利机制相互传导,形成了复杂的风险网络。
传统上,投资者习惯于将风险划分为系统性风险与非系统性风险,但在跨境资本高度联动的今天,地缘政治事件对大宗商品价格的脉冲式冲击已难以用历史模型有效拟合。例如,红海航运中断对原油期货近月合约的瞬时拉升效应,暴露出供应链脆弱性对绝对价格的放大机制。这种非线性特征使得单纯依赖历史波动率设定止损变得不再可靠,交易者需要更动态地考虑尾部风险溢价。
资金情绪与仓位管理
在风险结构趋于碎片化的环境中,资金情绪的切换速度显著加快。CFTC持仓报告显示,投机性净多头在能源与贵金属品种间轮动频率较去年同期提升约40%,反映市场缺乏明确主导逻辑时的短视行为。从仓位管理角度,这意味着跨品种套利策略的胜率可能优于单边趋势跟踪。
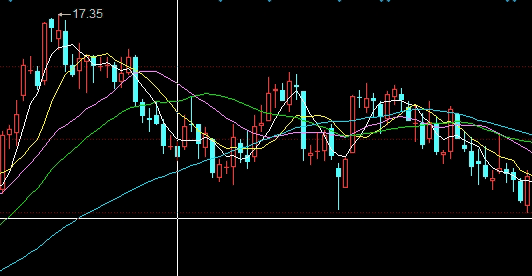
实际操作中,建议采用分步建仓与动态调仓相结合的方式。对于原油期货,可将总敞口分为三部分:核心仓位基于供需平衡表持有中期头寸;战术仓位根据库存周度数据和技术指标进行5%-10%的波段调整;对冲仓位则利用期权保护极端波动冲击。黄金期货的仓位管理可类比,但需额外关注实际利率与央行购金节奏的背离信号。
资产配置逻辑切换
全球流动性环境的边际变化正在迫使机构投资者重新评估跨资产配置的基准假设。当无风险利率维持高位时,黄金的持有成本上升,但其作为尾部风险对冲工具的价值依然存在;而原油等商品在通胀韧性超预期阶段往往能提供正收益贡献。这种矛盾要求配置者放弃简单的“抗通胀”或“避险”二元标签,转向基于情境模拟的模块化配置。
从外盘观察的角度,2026年的配置逻辑可能更强调主动风险管理。历史数据表明,在低相关性资产组合中加入5%-10%的CTA趋势策略,能显著降低回撤幅度。具体到大宗商品,建议关注铜、铝等工业金属的绿色需求溢价,以及原油在OPEC+减产纪律松动后的均值回归机会。需要警惕的是,任何基于历史关系的配置模型都存在参数稳定性风险,定期回溯测试必不可少。
具体品种观察
**原油期货**:全球原油市场正处于供需双弱格局下的库存重建阶段。布伦特原油月差结构从backwardation向contango转变的速度超出预期,暗示现货市场紧张程度缓解。交易上,可考虑做空近月同时做多远月的日历价差策略,但需设定严格的止损触发条件。
**黄金期货**:央行购金行为与ETF持仓的背离表明,定价权正从金融投资者向主权机构转移。这一结构性变化使黄金的波动率呈现低水平集群特征,适合采用期权卖出策略赚取时间价值。不过,当COMEX库存出现异常波动时,应立即减仓防范逼空风险。
交易纪律与风险提示
本文所有分析均基于公开市场数据,不构成投资建议。期货交易具有高杠杆特性,可能造成本金全部损失。投资者应根据自身风险承受能力制定交易计划,并严格执行止损纪律。历史表现不代表未来收益,任何市场展望都存在不确定性。请知悉风险后再做决策。
在仓位管理方面,单品种风险暴露不应超过总资金的15%,总杠杆倍数建议维持在3倍以内。每日收盘后应记录交易日志,评估各头寸的风险价值变化,并对超出日内波动阈值的品种进行再平衡。只有将纪律内化为习惯,才能在多变的外盘市场中保持长期稳定。